Drei Wochen vor Projektende stellen Sie fest: Das Webdesign-Projekt, für das 6.000 Euro kalkuliert waren, hat bereits 5.200 Euro an Kosten verursacht und ist erst zu 70 Prozent fertig. Hätten Sie das früher gewusst, hätten Sie gegensteuern können. Genau das leistet systematisches Projektcontrolling, und genau das fehlt in vielen kleinen und mittleren Dienstleistungsunternehmen.
Dieser Artikel gibt den Überblick: Methoden, Kennzahlen, die Kostenplanung nach Branche und der Weg zum Start. Für die einzelnen Rechnungen, von den Personalkosten bis zum Deckungsbeitrag, finden Sie die vertiefenden Beiträge unten.
Alle Artikel zum Thema
Grundlagen und Kalkulation
Personalkosten für Mitarbeiter und Projekte berechnen
Stundenverrechnungssatz berechnen: vom Kostensatz zum Preis
Bewertung und Abrechnung
Deckungsbeitragsrechnung – Formel und Rechenbeispiel: was von einem Projekt übrig bleibt
Abrechenbare Stunden – was zählt und wo Umsatz verloren geht: Definition, Quote und Verlustquellen
Projektabrechnung – Die Abrechnungsmodelle im Vergleich: Festpreis, Time and Materials, Retainer
Lexikon Fakturierung: Begriffsklärung
Was ist Projektcontrolling?
Projektcontrolling umfasst alle Maßnahmen, mit denen Sie die Planung, den Fortschritt und die Wirtschaftlichkeit eines Projekts systematisch überwachen und steuern. Es ist ein Teilbereich des Projektmanagements und begleitet ein Projekt von der ersten Kalkulation bis zur Abschlussanalyse.
Nach DIN 69901-5 ist das übergeordnete Ziel die „Sicherung des Erreichens aller Projektziele“ durch Soll-Ist-Vergleich, Analyse von Abweichungen und Steuerung von Korrekturmaßnahmen. In der Praxis bedeutet das: Sie definieren messbare Zielwerte für Kosten, Termine und Leistung – und gleichen diese laufend mit den tatsächlichen Werten ab. (Quelle: Projektcontrolling)
Projektcontrolling ist dabei mehr als reine Kostenkontrolle. Es umfasst drei Dimensionen:
Kostencontrolling: Werden die geplanten Budgets eingehalten? Liegen die Ist-Kosten über oder unter dem Plan? Wo entstehen unerwartete Aufwände?
Termincontrolling: Werden Meilensteine und Deadlines eingehalten? Wo kommt es zu Verzögerungen, und welche Auswirkungen haben sie auf das Gesamtprojekt?
Leistungscontrolling: Wird der vereinbarte Leistungsumfang erbracht? Stimmt die Qualität? Gibt es Scope Creep – also eine schleichende Ausweitung des Projektumfangs?
Für dienstleistungsorientierte Unternehmen, also Agenturen, Beratungen, IT-Dienstleister und Handwerksbetriebe, steht das Kostencontrolling im Mittelpunkt. Denn hier hängt die Rentabilität direkt davon ab, ob der tatsächliche Arbeitsaufwand den kalkulierten übersteigt. Der Rest dieses Artikels konzentriert sich daher auf die wirtschaftliche Steuerung von Projekten.
Warum Projektcontrolling unverzichtbar ist
Viele Unternehmen steuern ihre Projekte nach Bauchgefühl. Das funktioniert, solange die Auftragslage gut und die Margen groß genug sind. Doch sobald der Wettbewerbsdruck steigt oder einzelne Projekte aus dem Ruder laufen, fehlt die Datenbasis für Gegenmaßnahmen.
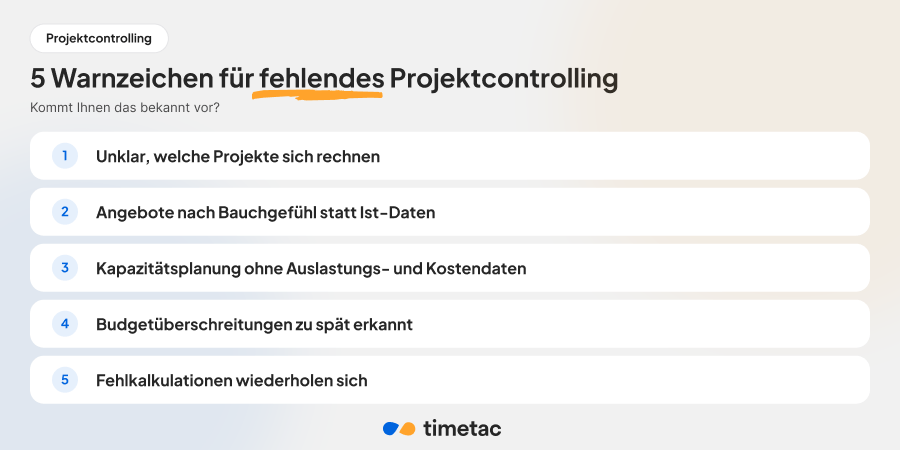
Strukturiertes Projektcontrolling löst fünf konkrete Probleme:
- Unrentable Projekte bleiben unsichtbar. Ohne Soll-Ist-Vergleich erkennen Sie erst bei der Schlussrechnung, dass ein Projekt mehr gekostet hat, als es eingebracht hat. Zu dem Zeitpunkt ist das Geld bereits ausgegeben.
- Angebote werden zu knapp kalkuliert. Wenn Sie nicht wissen, wie viel ein vergleichbares Projekt tatsächlich gekostet hat, fehlen Erfahrungswerte für die nächste Projektkalkulation. Die Folge: zu niedrige Stundensätze oder zu optimistische Zeitschätzungen.
- Ressourcen werden falsch eingesetzt. Ohne Transparenz über die Auslastung und Wirtschaftlichkeit einzelner Projekte können Sie nicht beurteilen, wo zusätzliche Kapazitäten sinnvoll wären und wo nicht.
- Budgetüberschreitungen werden zu spät erkannt. Laufendes Projektcontrolling macht Abweichungen sichtbar, bevor sie kritisch werden. Monatlich oder wöchentlich, statt erst am Projektende davon zu erfahren.
- Erkenntnisse gehen verloren. Ein Projektabschluss ohne wirtschaftliche Analyse ist eine verpasste Chance. Der Soll-Ist-Vergleich am Ende liefert wertvolle Daten für die Optimierung künftiger Projekte.
Methoden und Kennzahlen im Projektcontrolling
Projektcontrolling arbeitet mit einer Reihe etablierter Methoden und Kennzahlen. Sie müssen nicht alle gleichzeitig einsetzen – wählen Sie die Instrumente, die zu Ihrem Projektgeschäft passen.
Der Soll-Ist-Vergleich
Die Grundmethode des Projektcontrollings: Sie vergleichen die geplanten Werte (Soll) mit den tatsächlich eingetretenen Werten (Ist). Das funktioniert für Kosten, Stunden und Termine gleichermaßen.
Beispiel: Für ein Webdesign-Projekt wurde ein Budget von 6.000 € kalkuliert (60 Stunden à 100 € Stundenkostensatz). Nach drei Wochen zeigt der Soll-Ist-Vergleich: Bereits 5.200 € an Personalkosten aufgelaufen, obwohl erst 70 % der Aufgaben abgeschlossen sind. Die verbleibenden 30 % müssten mit nur 800 € Budget umgesetzt werden. Das ist nicht realistisch. Ohne diesen Abgleich arbeitet das Team weiter, bis das Budget gesprengt ist.
Voraussetzung für einen aussagekräftigen Soll-Ist-Vergleich: eine saubere Planung mit Zeitbudgets pro Aufgabe und eine lückenlose Erfassung der tatsächlich geleisteten Stunden.
Earned-Value-Analyse
Die Earned Value Analyse (EVA) erweitert den Soll-Ist-Vergleich um den Fertigstellungsgrad: Wie viel Leistung haben wir für das ausgegebene Geld tatsächlich bekommen? Die zwei zentralen Kennzahlen sind die Kosteneffizienz (CPI = Fertigstellungswert ÷ Ist-Kosten) und die Termineffizienz (SPI = Fertigstellungswert ÷ Planwert). Ein Wert unter 1,0 bedeutet jeweils: über Budget bzw. im Verzug. Die EVA eignet sich vor allem für größere Projekte mit klar definierten Arbeitspaketen – für kleinere Dienstleistungsprojekte reicht der einfache Soll-Ist-Vergleich.
(Quelle: The Standard for Earned Value Management | PMI)
Weitere Kennzahlen für das Kostencontrolling
| Kennzahl | Berechnung | Vertiefung |
|---|---|---|
| Budgetausschöpfung | Ist-Kosten ÷ Gesamtbudget × 100 | — |
| Anteil abrechenbarer Stunden | abrechenbare ÷ verfügbare Stunden × 100 | Abrechenbare Stunden |
| Deckungsbeitrag | Umsatz − variable Kosten | Deckungsbeitragsrechnung |
| Erzielter Stundensatz | Umsatz ÷ geleistete Stunden | Stundenverrechnungssatz |
Für Dienstleistungsunternehmen ist der Anteil abrechenbarer Stunden die wichtigste dieser Kennzahlen. Er zeigt, welcher Teil der Arbeitszeit überhaupt Umsatz erzeugt, und er entscheidet mit, wie hoch Ihr Stundensatz sein muss.
Die Wirtschaftlichkeitsrechnung: Kern des Kostencontrollings
Im Zentrum des wirtschaftlichen Projektcontrollings steht die Wirtschaftlichkeitsrechnung. Sie vergleicht systematisch die tatsächlichen Projektkosten mit den erzielten Erlösen und beantwortet drei Fragen:
- Was kostet das Projekt tatsächlich? Personalkosten, anteilige Fixkosten, variable Kosten wie Material oder Reiseaufwände. → Personalkosten berechnen
- Was bringt das Projekt ein? Erlöse aus vereinbarten Stundensätzen, Pauschalbeträgen oder definierte Budgets. → Stundenverrechnungssatz und Abrechnungsmodelle
- Ist das Projekt wirtschaftlich? Übersteigt der Erlös die Kosten? Wie hoch ist der Deckungsbeitrag? → Deckungsbeitragsrechnung
Die Grundlage ist zweiteilig: eine lückenlose Zeiterfassung, die zeigt, wer wie lange an welcher Aufgabe gearbeitet hat, und eine klare Zuordnung von Kosten- und Umsatzsätzen.
Ein Punkt gehört dabei an den Anfang, nicht ans Ende: die Trennung zwischen abrechenbaren und nicht abrechenbaren Aufgaben. Ist nur die Hälfte der gebuchten Stunden abrechenbar, muss Ihr Stundensatz die andere Hälfte mittragen. Ohne diese Transparenz kalkulieren Sie systematisch zu niedrig. Wie Sie die Grenze ziehen und wo Stunden verloren gehen, behandelt der Beitrag zu den abrechenbaren Stunden.
Kosten und Umsätze zuordnen: drei Ebenen
Bevor Sie auswerten können, müssen Kosten- und Umsatzsätze dort hinterlegt sein, wo sie entstehen. Dafür haben sich drei Ebenen etabliert, die sich frei kombinieren lassen:
- Je Person: ein Kosten- und ein Umsatzstundensatz pro Mitarbeitendem. Der Kostensatz besteht aus Bruttolohnkosten plus Arbeitgeberanteil, optional ergänzt um anteilige Fixkosten. Ein Umsatzsatz auf dieser Ebene passt, wenn eine Person immer denselben Satz verrechnet.
- Je Tätigkeit: Kosten und Umsatz pro Stunde für eine konkrete Aufgabe, optional ein Gesamtbudget für das Projekt. Sinnvoll, wenn der Stundensatz je Tätigkeit variiert oder variable Kosten nur bei Leistungserbringung anfallen, etwa Verbrauchsmaterial, Maschinenstunden oder Fahrzeugkosten.
- Je Leistungsart: ein Satz für einen Tätigkeitstyp über alle Kunden hinweg, etwa Junior- und Senior-Beratung oder standardisierte Leistungen wie Stiegenhausreinigung und Winterdienst. Gepflegt wird der Satz nur einmal, unabhängig davon, welchem Projekt die Stunden zugerechnet werden.
Sind die Sätze hinterlegt und werden Zeiten auf Aufgaben gebucht, ergibt sich der Soll-Ist-Vergleich von selbst: gebuchte Stunden, aufgelaufene Kosten, erzielter Umsatz und die Differenz, differenziert nach Projekt, Kunde, Person oder Aufgabe. Verursacht ein Projekt 4.200 Euro Kosten bei 3.800 Euro Umsatz, sehen Sie die negative Differenz während der Laufzeit statt bei der Schlussrechnung. Und Sie können reagieren, etwa durch Nachverhandlung, Umschichtung von Ressourcen oder Anpassung des Projektumfangs.
Kostenplanung nach Branchen
Welche Ebene eignet sich für welche Branche? Nicht jedes Unternehmen braucht alle drei. Die folgende Übersicht zeigt, welche Zuordnung von Kosten und Umsätzen in welcher Branche typisch, möglich oder unüblich ist.
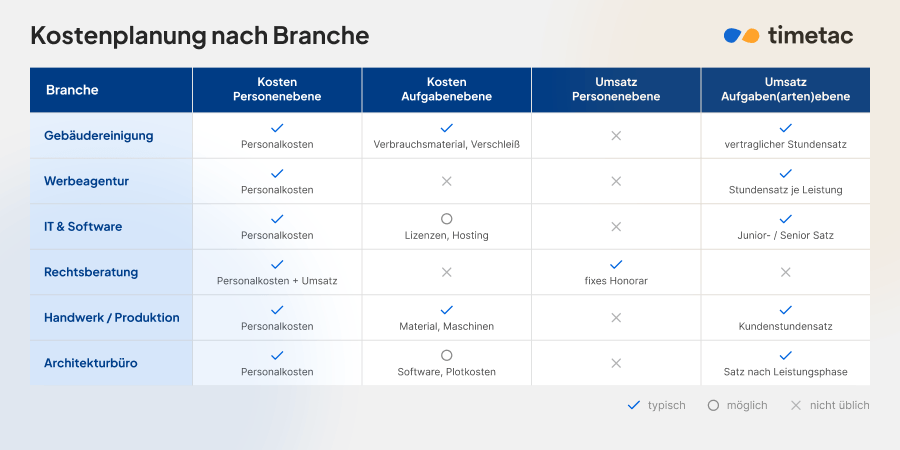
- Gebäudereinigung: Personalkosten je Person, variable Kosten wie Verbrauchsmaterial und Geräteverschleiß je Tätigkeit. Der Umsatz liegt je Tätigkeit oder Leistungsart, da vertragliche Stundensätze für Stiegenhausreinigung oder Winterdienst meist standardisiert sind. Umsatz je Person ist unüblich. Stellt ein Kunde das Material selbst bereit, entfallen die variablen Kosten.
- Agenturen und Consulting: Meist fallen keine variablen Kosten je Tätigkeit an, die Kosten werden über Personalkosten je Person abgebildet. Der Umsatz liegt je Leistungsart, wenn Konzeption, Design und Umsetzung unterschiedliche Stundensätze haben.
- IT und Software: Personalkosten je Person, dazu Lizenzen und Hosting als variable Kosten je Tätigkeit. Unterschiedliche Sätze für Junior- und Senior-Leistungen sind hier besonders verbreitet.
- Rechtsberatung: Ein Sonderfall. Personalkosten und Umsatz liegen oft gemeinsam je Person, da typischerweise ein fixes Honorar pro Stunde verrechnet wird, unabhängig von der Tätigkeit.
- Handwerk und Produktion: Die Kombination aus allen Ebenen ist typisch. Personalkosten je Person, Materialkosten und Maschinenstunden je Tätigkeit, Umsatz je Leistungsart. Die variable Kostenkomponente ist deutlich höher als bei reinen Dienstleistungen.
- Architekturbüro: Personalkosten je Person, dazu optional Software- und Plotkosten je Tätigkeit. Der Umsatz liegt je Leistungsart, typischerweise als Satz nach Leistungsphase (HOAI).
In vielen Fällen ist eine Kombination mehrerer Ebenen sinnvoll, etwa Personalkosten je Person und variable Kosten je Tätigkeit. So bilden Sie Ihre tatsächliche Kostenstruktur realistisch ab.
In fünf Schritten zum Projektcontrolling
- Ebenen festlegen. Entscheiden Sie anhand Ihrer Branche, auf welchen Ebenen Sie Kosten und Umsätze abbilden.
- Kostensätze ermitteln. Berechnen Sie den tatsächlichen Stundenkostensatz Ihrer Mitarbeitenden aus Bruttolohn, Lohnnebenkosten und anteiligen Fixkosten. Anleitung: Personalkosten berechnen.
- Verrechnungssätze festlegen. Aus Kostensatz, geplanter Auslastung und Zielmarge ergibt sich der Preis. Anleitung: Stundenverrechnungssatz berechnen.
- Aufgaben kennzeichnen. Markieren Sie jede Aufgabe als abrechenbar oder nicht abrechenbar, damit Ihre Auswertungen umsatzwirksame Arbeit und internen Overhead unterscheiden.
- Regelmäßig auswerten. Prüfen Sie den Soll-Ist-Vergleich wöchentlich oder monatlich. Warten Sie nicht bis zum Projektende.
Fazit
Wer Projektcontrolling sauber aufsetzt, entdeckt regelmäßig zwei Dinge: dass einzelne Projekte deutlich profitabler sind als angenommen, und dass andere chronisch Geld verlieren. Beide Erkenntnisse sind unbequem. Beide sind genau der Grund, das System aufzusetzen.
Der wichtigste Schritt ist nicht die perfekte Methode, sondern der Anfang: Kosten und Umsätze auf der richtigen Ebene hinterlegen, abrechenbare Aufgaben kennzeichnen und regelmäßig den Soll-Ist-Vergleich prüfen. Die Branchenübersicht oben zeigt, welche Kombination für Ihr Unternehmen passt. Alles Weitere, von den Kostensätzen über den Deckungsbeitrag bis zur Abrechnung, vertiefen die verlinkten Beiträge.
Die Inhalte wurden nach bestem Wissen und Gewissen aufbereitet und dienen der allgemeinen Orientierung. Berechnungen und Beispiele können je nach Unternehmen abweichen und stellen keine individuelle betriebswirtschaftliche Beratung dar.